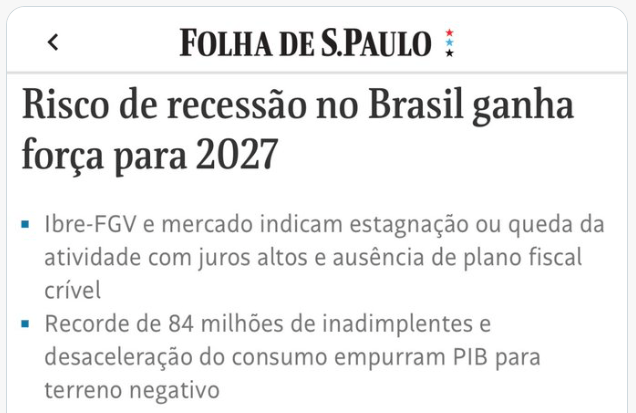


A dívida pública chegou a R$ 11,1 trilhões sob Lula, ou 82,9% do PIB.
Quando assumiu, em 2023, estava em 71,7%.
Agora, o petista diz que ninguém investe em economia “totalmente desordenada”.
* * *
Não acredito que ele tenha reconhecido a merda que fez…
“Economia totalmente desordenada”, na qual ninguém investe.
A cachaça estava estragada…


Ao que se fala por aqui, já existe uma sinalização de anulação das provas no caso do banco Master. Se ocorrer, não se trata de qualquer novidade, pois se levarmos em conta o caso da Odebrecht, lembraremos que todas as pessoas envolvidas no processo foram, devidamente, punidas. No exterior. No Brasil, não! Além disso, algumas foram eleitas para cargos importantes. Achava que apenas o Peru havia dado exemplo de honradez, mas o recente caso envolvendo o Banco Ueno, no Paraguai, também mostra que é a lei é “dura, mas é lei”. No Brasil, não. No Brasil a lei tira o maior sarro dos brasileiros.
O caso do Banco Ueno, no Paraguai, pode ser visto como um dos episódios mais graves da história recente do sistema financeiro daquele país. Um dos casos mais contundentes ocorreu em 1995 e se estendeu até 1998, quando o Banco Central paraguaio decretou intervenção no Banco General e no Bancopar, não conseguiam honrar suas obrigações financeiras. Essa crise se espalhou para outras instituições e revelou deficiências na fiscalização bancária, concentração excessiva de crédito e operações com empresas relacionadas aos próprios controladores. Note-se que, neste caso, o que houve foi uma questão puramente de mercado e, de acordo com o Fundo Monetário Internacional (FMI), no período da crise, aproximadamente, um terço dos bancos paraguaios encerrou suas atividades, e o custo acumulado da crise chegou a cerca de 13% do PIB de 1998.
Com este caso fresco, o que parecia, a priori, uma crise de solvência de uma instituição bancária ganhou, rapidamente, contornos de um escândalo político de grandes proporções, culminando na destituição do presidente Santiago Peña, na data ontem (06/11/2026). Não é apenas a quebra de um banco, mas um caso que escancara os riscos associados à proximidade entre interesses empresariais, decisões governamentais e instituições responsáveis pela fiscalização financeira.
Numa breve cronologia, tem-se que no dia 2/11, o Banco Central do Paraguai decidiu iniciar o procedimento de liquidação do Ueno Bank, visto que seu índice de solvência havia caído para menos de 50% do mínimo exigido pela legislação e a intervenção da autoridade monetária tem por finalidade a preservação dos ativos, a proteção dos depositantes e, principalmente, evitar que os efeitos se alastrem para outras instituições. O Ueno tinha uma carteira de clientes que representava quase 50% da população do Paraguai. Seu crescimento acelerado, entretanto, não foi acompanhado de uma estrutura patrimonial suficientemente sólida para sustentar os riscos assumidos. A interrupção das operações deixou milhares de famílias e empresas sem acesso imediato aos próprios recursos.
O caso do Ueno tem muita semelhança com o Banco Master porque, pelo que foi divulgado, há problemas relacionados à qualidade dos ativos, à documentação de operações e à concessão de créditos a empresas vinculadas ao grupo controlador. Isso indica que as constatações sugerem que a crise não pode ser explicada apenas por dificuldades conjunturais ou por uma eventual insuficiência momentânea de liquidez. Há relações espúrias envolvendo autoridades públicas. Uma das coisas que achei interessante foi o presidente. Santiago Peña dizer que, 98% dos depositantes seriam ressarcidos pelo fundo garantidor
De modo igual ao Master, há envolvimento de recursos públicos depositados na instituição e de acordo as estimativas, algo entre US$ 800 milhões e US$ 850 milhões eram depósitos de entidades governamentais, incluindo aproximadamente US$ 380 milhões vinculados ao sistema público de previdência e saúde. Como se sabe, a previdência dos servidores públicos do Amapá tinha R$ 400 milhões aplicadas no Banco Master.
Enquanto aqui o presidente da república desrespeito o decreto Nº 10889/2021 que obriga autoridades do poder executivo a informar sua agenda pública (cada compromisso registrado deve conter o assunto, local, data, horário, nome do solicitante e a lista de participantes), além do colocar sigilo sobre coisas que envolvem Master, no caso paraguaio a controvérsia adquiriu dimensão política particularmente intensa em razão das relações anteriores entre o presidente Santiago Peña e o grupo empresarial controlador do banco.
O presidente paraguaio havia mantido participação acionária na holding ligada ao Ueno até março de 2025. Claro que esta circunstância, isoladamente, não deve ser um atestado irrefutável de irregularidade, mas isso deu legitimidade aos questionamentos sobre possíveis conflitos de interesses, favorecimento institucional e influência política sobre decisões de natureza financeira e as acusações envolvem suspeita de influência do presidente, com a indevida interferência nos órgãos reguladores. Faça um paralelo: o nome do seu filho aparece ligado aos desvios de um órgão e você troca o delegado da PF que investiga o caso.
Agora, o fato surpreendente foi a velocidade dos fatos: no dia 02 veio a intervenção, no dia 3 fechamento do banco e proibição de movimentações financeira, prisão de oito dirigentes do banco e renúncia do presidente do Banco Central paraguaio. No dia 4 o congresso abre processo contra o presidente que no 5 renunciou para se livrar do pedido de impeachment e no dia 6 pediu mais dois dias para fazer sua defesa. No dia 7 foi teve seu pedido de impeachment considerado e sua prisão decretada.
O Paraguai tem um trabalho enorme pela frente que é recuperar a credibilidade do seu sistema financeiro, que a exemplo do sistema brasileiro, tem um Fundo de Garantia de Depósitos que assegura cobertura de até 75 salários-mínimos mensais, equivalentes a 228,3 milhões de guaranis por depositante, ou seja, aproximadamente R$ 201 mil. O Banco Central iniciou os pagamentos em 5 de novembro, estabelecendo etapas para a restituição dos valores protegidos. Segundo informações divulgadas em 7 de novembro, cerca de 1,2 milhão de clientes já haviam recebido reembolsos parciais ou integrais.
O episódio deixa uma lição particularmente importante: quando a confiança nas instituições financeiras desaparece, os efeitos podem atingir muito mais do que a economia. Podem comprometer a estabilidade política, enfraquecer governos e colocar à prova a própria capacidade de funcionamento das instituições democráticas. A diferença é que quando ocorre em outros países, os responsáveis são punidos, enquanto no Brasil eles são eleitos para cargos eletivos.